Blog
- Geschrieben von Olaf Kauhs
- Zuletzt aktualisiert: 15. Oktober 2026
Durch das Internet und die daraus entstandene Mobilität, wird das Arbeiten von Zuhause immer einfacher und immer beliebter. Dies gilt nicht nur für Selbstständige, die so Geld für externe Büroräumlichkeiten sparen, sondern auch Angestellte, die immer mehr per „Home-Office“ ihre Aufgaben in den privaten Räumlichkeiten erledigen. Doch wie sieht es mit dem Versicherungsschutz für diesen beruflich genutzten Bereich aus. Wie und was ist innerhalb der Hausratversicherung abgesichert?
Welcher Versicherungsschutz besteht für Einrichtungsgegenstände und Arbeitsgeräte
Einrichtungsgegenstände und Arbeitsgeräte, welche der beruflichen oder der gewerblichen Tätigkeit dienen, sind nach den üblichen Bedingungen bei einer Hausratversicherung wie sonstiger Hausrat anzusehen, wenn sie in einer ganz normalen Wohnung oder einem normalen Haus untergebracht sind. Ein Arzt der seinen Notarzt-Koffer oder eine mobile Kosmetikerin die ihr Maniküre-Set darin unterbringt, gehören zum Hausrat dazu.
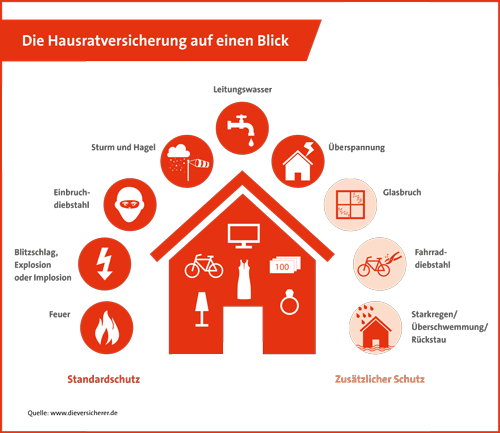
Bei Handels- oder Vorführware unbedingt die Versicherungsbedingungen prüfen
Bei älteren Versicherungsbedingungen einer Hausratversicherung sind Handels- oder Vorführware (z.B. Produkte einer Tupperware-Beraterin oder die Musterkollektion eines Handelsvertreters) meist ausgeschlossen. Bei neueren Versicherungsbedingungen für eine Hausratversicherung sind manchmal Handelsware und Musterkollektionen mitversichert. Es sollten jedoch Entschädigungsgrenzen beachtet werden. Je nach Wert einer der Handels- oder Vorführware, sollte über eine eigenständige Musterkollektionsversicherung nachgedacht werden. Hier sind die Rahmenbedingungen klarer geregelt.
Welchen Unterschied gibt es zwischen Arbeitsecke oder Arbeitszimmer
Die Arbeitsecke z.B. im Schlafzimmer oder Flur wird wie die anderen Einrichtungsgegenstände behandelt. Ist in der Wohnung oder dem Haus ein separater Raum der ausschließlich beruflich genutzt wird (Arbeitszimmer oder Geschäftsraum), so sind bei einer älteren Hausratversicherung die Sachen darin oftmals nicht im Versicherungsschutz enthalten. Ein Blick in die Versicherungsbedingungen ist auch hier zu empfehlen.
Abhilfe kann hier mit dem Abschluss einer so genannten Geschäftsinhaltsversicherung vorgenommen werden, bei der neben Arbeitsgeräten auch Einrichtung sowie Vorräte und Waren abgedeckt sind. Es kann auch eine Betriebsunterbrechungsversicherung mit eingeschlossen werden, so dass im Ernstfall eine Entschädigung der entgangenen Einnahmen erfolgt.
Welche Definition gilt bei den Hausratversicherern für ein Arbeitszimmer
Die verschiedenen Versicherer mit einer Hausratversicherung regeln sehr unterschiedlich, wann ein Arbeitszimmer oder Geschäftsraum noch als „Versicherungsort“ mit Versicherungsschutz gilt und wann nicht. Liegt z. B. ein separater Eingang vor oder es gibt Publikumsverkehr, kann dies zum Ausschluss führen. Mit einer Risikoanalyse kann man Unklarheiten beseitigen oder mit dem Versicherer besprechen, ob der „Versicherungsort“ mitversichert ist oder mitversichert werden kann.
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Kapitalanlagen für die Altersvorsorge - Struktur statt Hype
Vollmacht über den Tod hinaus: Was Angehörige rechtlich regeln sollten
Im Herbst auf nasses Laub achten
- Geschrieben von Olaf Kauhs
- Zuletzt aktualisiert: 01. Oktober 2026
Lohnt es sich im Alter, überhaupt noch Geld anzulegen? Darauf kann man durchaus antworten: Ja, gerade dann möchte man es so lange wie möglich behalten und nicht den Wert der Ersparnisse verfallen lassen. Der irische Nobelpreisträger und Schriftsteller George Bernard Shaw bringt es mit seinem Zitat "Was man sparen nennt, heißt nur, einen Handel für die Zukunft abschließen" treffend auf den Punkt. Doch handelt man nicht mit anderen Menschen, sondern schließt einen Handel für seine Zukunft (Altersvorsorge) und sorgt dafür, das man den Lebensabend ohne finanzielle Einbußen beschließen kann.
Bei George Bernard Shaw war diese Aussage nicht nur eine These, da er selbst im Wohlstand 94 Jahre alt wurde. Auch in der heutigen Zeit ist sparen wichtig und bekommt sogar noch größere Bedeutung, da die staatliche Rente zur Altersvorsorge nicht ausreicht und eine private Vorsorge die einzige Chance ist, der Altersarmut zu entgehen und den wohlverdienten Ruhestand im Wohlstand zu genießen.
Mehr aus dem eigenen Geld machen
Damit der Handel gelingt und das Geld, welches man für den Ruhestand (Altersvorsorge) ansparen möchte auch Zinsen bringt, benötigt man starke Handelspartner. Ob im eigentlichen Sinne von Sparen, wie beispielsweise mit einem Sparbuch oder einem Banksparplan, aber auch mit nutzungsgebundener Vorsorge, wie etwa einer privaten Rente oder einem Bausparvertrag, aber auch mit dem Kauf von Immobilien oder der Anlage in Sachwerte, kann jeder für den Lebensabend vorsorgen und auch mit geringem Einkommen eine Möglichkeit zum gewinnbringenden Sparen nutzen.
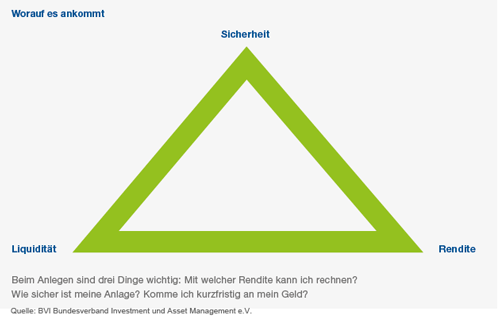
Damit Sie wirklich sicher und rentabel sparen oder anlegen, sollten Sie das magische Dreieck kennen. Dieses setzt sich aus Rentabilität, also dem Wertzuwachs, der Sicherheit und Verfügbarkeit des Geldes zusammen. Welche Sparform Sie wählen, hängt von Ihren persönlichen Ansprüchen an das magische Dreieck ab und kann obendrein gezielt zu Ihrer Risikobereitschaft gewählt werden. An der Börse oder bei Investitionen in Fonds können Sie hohe Rendite erzielen, gehen aber auch ein höheres Risiko ein als mit einem Sparbuch oder Tagesgeld, über das Sie jederzeit verfügen, dafür aber nur niedrige Zinsen erhalten können.
Mit entsprechender Altersvorsorge wird der Ruhestand lebenswert
Bei allen Produkten zur gezielten Altersvorsorge, vereinbaren Sie einen Termin zur Auszahlung. Pünktlich zum Ruhestand erhalten Sie das Geld aus einer Lebens- oder Rentenversicherung, sowie aus dem auf diesen Zeitpunkt festgelegten Sparplan. Sie können sich in dem Fall für Einmalzahlungen, oder auch für eine monatliche Ausschüttung der vereinbarten Summe inklusive der Zinsen entscheiden. Sollten Sie eine Einmalzahlung veranlassen, spielt auch die weitere Verwaltung des Geldes eine wichtige Rolle.
Wollen Sie bis zum Lebensende eine garantierte Sicherheit auf eine monatliche Rente, sind Sie mit einer Leibrentenversicherung gut beraten. Für alle Wünsche und Vorstellungen gibt es den passenden Sparplan, mit dem die Lebensqualität im Rentenalter (Altersvorsorge) problemlos erhalten bleibt.
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Der Neue Markt - Erinnerungen an die Goldgräberstimmung an der Börse
Künstliche Intelligenz: Hype oder fundamental nachhaltiger Megatrend?
Mit welcher Inflation sollte bei der Altersvorsorgeplanung geplant werden
- Geschrieben von Olaf Kauhs
- Zuletzt aktualisiert: 24. September 2026
Heute erinnern sich viele Anleger mit Grausen an die „New Economy“ und den Neuen Markt an der Börse, welcher im März 1997 eröffnet und bereits im Juni 2003 wieder geschlossen wurde. Der Neue Markt ist Geschichte, nicht aber, ohne vorher Milliarden verschlungen und an der Börse Angst und Schrecken verbreitet zu haben. Der 10. März 1997 ist für viele Privatanleger ein denkwürdiger Tag. Während in Frankfurt die Sektkorken knallten und der Neue Markt mit dem Mobilcom-Börsengang eröffnet wurde, steuerten Anleger direkt und ohne es zu ahnen auf den Verlust ihrer Investitionen und den Ruin zu.
Schneller Reichtum durch ungebremstes Wachstum
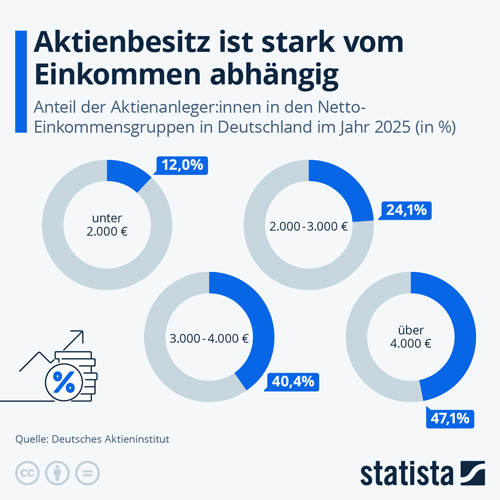
Schon nach kurzer Zeit waren zahlreiche Unternehmen notiert. Bereits nach 2 Jahren an der Börse gab es 73, nach 3 Jahren 266 und im Jahr 2001 schon 337 Unternehmen auf dem Neuen Markt. Die Anzahl der ehemals 5,7 Millionen Anleger vervielfachte sich und erreichte 2001 den Höchststand von fast 12,9 Millionen Aktionären. Im Jahr 2002 feierte der Neue Markt noch immer mit positiver Überzeugung sein 5. Jubiläum und verkündete stolz aus Frankfurt, dass die Begeisterung für die Börse auch bei Kleinanlegern immer stärker wächst und sich eine breite Bevölkerungsschicht für Aktien interessiert.
Das Milliardengrab wurde geschaufelt
Durch enorme Kursrallys geriet der neue Markt schnell als Zockermarkt in Verruf und es fiel auf, dass Bilanzen nicht stimmten, viel zu aufgeblasen präsentiert wurden und die „New Economy“ auch mit Kursbetrug arbeitete. Der Leidtragende war der kleine Aktionär, der durch diesen Markt sein Hab und Gut verlor und aufgrund seiner Wünsche zum schnellen Gewinn unwiederbringliche Verluste generierte. Die Brüder Haffa, Ikonen des Neuen Marktes gestanden die gefälschten Bilanzen ihrer Medienfirma EM.TV ein und standen letztendlich vor Gericht. Der Münchner Telematik-Spezialist Comroad hatte fast seine gesamten Umsätze erfunden. Da auch strengere Regeln nicht halfen, zog die Deutsche Börse die Reißleine. Die Schließung des Marktes wurde im Jahr 2002 fixiert und wurde für viele Anleger zum Gegenteil ihrer Erwartungen von Reichtum.
Der Neue Markt hat auch positives hinterlassen
Die Idee des Börsensegments war gut. Es sollten sich rasch wachsende Mittelständler besser mit Risikokapital versorgen können. Vor allem für die damals aufsteigenden Branchen Umwelttechnik, Telekommunikation, Biotechnologie und Multimedia. Viele der damals in der Euphorie des Neuen Marktes an die Börse gekommenen Unternehmen, haben dauerhaft den Kurszettel verlängert. Die gesetzten Standards waren und sind auch heute in Europa noch beispielhaft und es wurden breite Bevölkerungskreise für das Thema Aktien begeistert.
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Medikamente & Co. beim Finanzamt geltend machen
Wie sind bei einem Unwetter entstandene Schäden versichert
Dividendenwerte - Mehr Ertrag als mit Festgeld oder Bundesanleihen erzielen
- Geschrieben von Olaf Kauhs
- Zuletzt aktualisiert: 04. September 2026
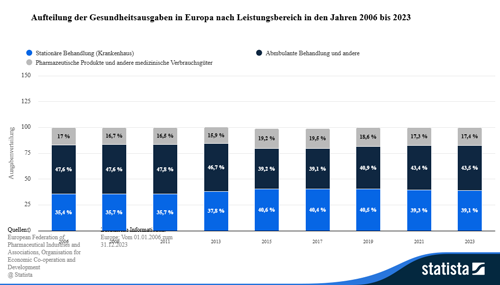
Viele Verbraucher wissen gar nicht so recht was sie denn alles beim Finanzamt absetzen können und verpassen damit jährlich die Chance um Geld zurück zu bekommen. Nun lässt der Bund für die Steuerzahler selbst ein paar hilfreiche Tipps einfließen. So können nun Krankheitskosten, wie es Medikamente, Zahnersatz sowie eine neue Brille sind, beim Finanzamt vorgelegt werden.
Außergewöhnliche Belastung – die Krankheitskosten beim Finanzamt angeben
Schon allein das Gesetzt bestätigt, dass Steuerzahler Kosten für die Behandlung Ihrer Krankheit, welche die Krankenkasse nicht übernimmt, dem Finanzamt vorlegen können. Dies aber nur, wenn diese über der festgelegten Eigenbelastung Grenze liegen. Die Eigenbelastung Grenze unterscheidet sich von der Höhe des Einkommens und dem Familienstand, der Anzahl der Kinder. Der Bundesfinanzhof (BFH) möchte dies nun klären, wie hoch die Eigenbelastung denn sein kann um dem Verbraucher ein relativ angenehmes Leben zu gewähren.
Steuerzahler Bund rät
Eine junge Familie mit einem Kind, die im Jahr rund 40.000 Euro verdient, sollte dem Gesetzt nach rund 1200 Euro für die außergewöhnlichen Belastungen aufbringen können. Dennoch gibt es laut § 33 des BFH auch andere Möglichkeiten. So können auch die Steuerzahler Krankheitskosten absetzen, wenn diese unterhalb von den 1 – 7 Prozent des Einkommens liegen. Wem dies zunächst abgelehnt wird, kann Berufung für die Krankheitskosten einholen lassen. Denn es gab schon Fälle die Krankheitskosten vom Finanzamt zurück erstattet bekamen.
Die zumutbare Belastung bezieht sich immer auf ein Kalenderjahr. Wenn möglich, sollten also Ausgaben wie für aufwendigen Zahnersatz so geplant werden, dass alle Kosten in ein Jahr fallen. Im schlimmsten Fall kann es sonst passieren, dass man im Dezember und im Januar des Folgejahres Ausgaben hast. Und jede Ausgabe für sich nicht für die Grenze der zumutbaren Belastung ausreicht, aber beide Ausgaben zusammengenommen diese Hürde überspringen.
Finanzamt - Was sind Krankheitskosten
Wer für Medikamente selbst aufkommen muss, auf einen Zahnersatz angewiesen ist. Eine neue Brille braucht. Nach einem Unfall oder durch körperliche Beschwerden zur Kur muss. Schuheinlagen braucht um eine gerade Haltung einzunehmen. Der kann diese Kosten beim Finanzamt vorzeigen. Was das Finanzamt allerdings möchte ist, dass der Verbraucher diese Maßnahmen für die Gesundheit vom Arzt bestätigen lässt. Der Arzt sollte dem Patienten diese Medikamente oder Therapie Maßnahmen verschreiben, schriftlich bestätigen das der Patient diese braucht um gesund zu werden. Denn ansonsten könnte jeder Medikamente oder Kuren geltend machen, ohne das er sie wirklich braucht. Was wiederum Betrug wäre. Was strafbar ist.
Quittungen sammeln und den Überblick behalten
Über das Jahr sollten sämtliche Quittungen von Apotheken, Optikern, Akustikerinnen oder anderen Gesundheitsdienstleistern für das Finanzamt gesammelt werden. Zudem sollten alle Fahrten notiert werden, die man aus entsprechenden medizinischen Gründen unternommen hat. Auch diese kann man steuerlich absetzen. Übrigens: Viele Apotheken bieten inzwischen auch an, für ihre Kunden ein Konto zu führen und ihnen eine Jahresabrechnung zu erstellen.
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Auf bereitstellungszinsfreie Zeit und Bereitstellungszinsen achten
Small Caps: Die zweite Reihe meldet sich als attraktives Anlagethema zurück
Pflichtversicherung für Hundehalter
- Geschrieben von Olaf Kauhs
- Zuletzt aktualisiert: 19. August 2026
Beim einem Kauf einer Bestandimmobilie fließt der Kaufpreis meistens kurzfristig nach Abschluss des Darlehensvertrages. Anders ist das beim Neubau, egal ob der Bauherr in Eigenregie oder über einen Bauträger baut. Hier wird der Kaufpreis erst nach Baufortschritt fällig. Diese Baufinanzierer müssen das Thema Bereitstellungszinsen bzw. bereitstellungszinsfreie Zeit mit in Ihre Überlegungen einbeziehen.
Auswahl der Möglichkeiten an Finanzierungsbedarf anpassen
Ob Modernisierung oder Neubau – Bauvorhaben sind normalerweise langwierig und verlaufen in unterschiedlichen Abschnitten. Zweckgebundene Darlehen zur Finanzierung von Bauvorhaben zahlen Banken in Teilbeträgen entsprechend dem Baufortschritt aus. Bereitstellungszinsen fallen für den noch nicht ausgezahlten Teil des Darlehens an.
Bereitstellungszinsen sind eine Gebühr von Banken für noch nicht abgerufene Teile eines Kredits. Sie fallen meist bei einer Baufinanzierung an, wenn Geld schrittweise nach Baufortschritt ausgezahlt wird. Üblich sind 0,25 Prozent pro Monat (ca. 3 Prozent im Jahr) auf den bereitgehaltenen, aber ungenutzten Betrag nach Ablauf einer zinsfreien Frist. Beispielsweise Kostenfalle Bauverzögerung: Geraten Handwerker oder Lieferungen in Verzug, zahlen Sie ab dem Folgemonat nach Ablauf der Frist drauf.
Die Kreditinstitute haben hier ein breit gefächertes Angebot. Sie bieten bereitstellungszinsfreie Zeiten von 3 bis 15 Monate an. Mit der richtigen Auswahl auf den Bedarf des Baufinanzierers bei der bereitstellungszinsfreien Zeit werden unnötige Kosten vermieden.
Als Faustregel gilt:
Wählen Sie die bereitstellungszinsfreie Zeit so, dass circa drei Viertel des beantragten Darlehens innerhalb der bereitstellungszinsfreien Zeit ausbezahlt werden. Bereitstellungszinsen, im Schnitt 0,25 Prozent pro Monat, für das restliche Viertel sind in der Regel kostengünstiger als ein Zinsaufschlag auf den Darlehenssollzins für die Verlängerung der bereitstellungszinsfreien Zeit.
Beispiel für die Berechnung von Bereitstellungszinsen:
Darlehensbetrag: 100.000,00 EUR
Bereitstellungszinsen: 0,25 Prozent ab dem 120. Tag (4. Monat)
Abschluss Zinsfestschreibung: 01.02.2026
Auszahlung: 01.08.2026
Bereitstellungszinsfreie Zeit: bis 01.06.2026
Bereitstellungszinsen werden ab dem 01.06.2026 für 2 Monate = 60 Tage fällig.
Zu zahlende Bereitstellungszinsen: 100.000,– EUR x 0,25 Prozent x 60 ./. 100 ./. 30
Die Bereitstellungszinsen betragen für 60 Tage 500,00 EUR.
Tipps zur Vermeidung von Bereitstellungszinsen
- Lange Frist vereinbaren: Handeln Sie beim Kreditabschluss eine möglichst lange bereitstellungszinsfreie Zeit (z. B. 12 Monate) aus.
- Genaue Zeitplanung: Stimmen Sie den Abrufplan realistisch mit Ihrem Bauunternehmen oder Bauträger ab.
- Eigenkapital zuerst nutzen: Setzen Sie zuerst das eigene Ersparte ein und rufen Sie das Bankdarlehen erst später ab (sofern vertraglich erlaubt).
Bereitstellungszinsen steuerlich absetzen
Bereitstellungszinsen lassen sich steuerlich absetzen. Dafür müssen allerdings folgende Voraussetzungen vorliegen:
- Der Kreditnehmer muss die Baufinanzierung für eine Immobilie in Anspruch nehmen, die er nicht selber bewohnt oder bewohnen wird. Die Immobilie muss also nach fertiggestelltem Bauvorhaben vermietet wird. Dies gilt auch dann, wenn der Bauherr nur einen Teil der Immobilie bewohnt oder gewerblich nutzt.
- Bereitstellungszinsen sind nur in dem Jahr absetzbar, in dem sie auch angefallen sind – sie können nicht rückwirkend geltend gemacht werden.
Was tun, wenn man den Baukredit nicht mehr benötigt?
Sollte man tatsächlich einen Teil der Kreditsumme nicht benötigen, solltest man mit seinem Finanzierungsinstitut sprechen. Damit vermeidet man Bereitstellungszinsen auf den noch offenen Betrag.
Grundsätzlich verlangen Kreditinstitute eine Nichtabnahmegebühr als Entschädigung für den entgangenen Gewinn, wenn man den Darlehensbetrag vorzeitig zurück zahlt. Allerdings ist es auch in diesem Fall hilfreich, wenn man Sondertilgungen mit dem Finanzierungsinstitut vereinbart hat. Dann kann man die letzten 5 oder 10 Prozent des Darlehens auszahlen lassen und zeitnah als Sondertilgung wieder einzahlen. Mehr als diese 5 oder 10 Prozent sollte man in keinem Fall übrig behalten, denn dann hast man zu vorsichtig kalkuliert.
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Bei der Steuererklärung sparen und Geld zurück holen
Wertsachen richtig versichern: Hausrat- oder Wertsachenversicherung?
Lebensversicherung - Varianten, Eigenschaften und Besteuerung
- Geschrieben von Olaf Kauhs
- Zuletzt aktualisiert: 18. August 2026
Bis zum 31. Juli eines jeden Jahres muss jeder Bürger, der nicht über eine Fristverlängerung verfügt, seine Steuererklärung für das vergangene Kalenderjahr beim Finanzamt einreichen. Auch wenn die mühselige Aufgabe länger vor sich her geschoben wird, sollten Sie mit Bedacht arbeiten und keine Belege vergessen. Rund 90 Prozent aller Arbeitnehmer erhalten vom Fiskus nämlich über 1.240 Euro zurück und können sich darüber freuen, dass sich die Mühe gelohnt hat. Wer nicht weiß, ob er eine Steuererklärung abgeben muss, sollte wissen, dass jeder Arbeitnehmer mit Lohnsteuerkarte und Einkünften über 410 Euro zur Abgabe verpflichtet ist.
Auch Rentner mit Nebenjob oder Menschen die Wohnungen vermieten sind verpflichtet, ihre Einkünfte dem Finanzamt mitzuteilen und eine Steuererklärung auszufüllen. Egal bei welchem Einkommen, sofern es über 410 Euro monatlich liegt, müssen auch Multijobber, sowie Berufstätige die im Berechnungsjahr arbeitslos, krank oder in Kurzarbeit waren eine Steuererklärung abgeben und ihre Einkünfte dem Finanzamt transparent darstellen.
Besondere Regelungen für Selbständige und Belege
Selbstständige sind grundsätzlich ab dem ersten Euro Gewinn zur Abgabe einer jährlichen Einkommensteuererklärung verpflichtet, sofern der Gewinn den Grundfreibetrag übersteigt. Allerdings fordert das Finanzamt die elektronische Erklärung meist unabhängig von der Höhe an, sobald eine selbstständige Tätigkeit angemeldet wurde. Dazu gehören die Einkommensteuererklärung (mit Einnahmen-Überschuss-Rechnung oder EÜR), oft die Umsatzsteuererklärung sowie gegebenenfalls die Gewerbesteuererklärung.
Haben Sie in Ihrer selbständigen Tätigkeit Verluste geschrieben, sind Sie zur Abgabe der Steuererklärung beim Finanzamt verpflichtet und können dort die Minusbeträge Ihres Unternehmens aufzeigen lassen. In diesem Fall haben Sie sogar die Möglichkeit, bei im Vorfeld veranlagter Umsatzsteuer, Beträge zurückzubekommen und so Geld vom Finanzamt zu erhalten, haben Sie für Ihr Gewerbe mehr Ausgaben als Einnahmen gehabt.
Kapitalanleger sind verpflichtet, ihre Sparanlagen zu versteuern und sind trotz der eingeführten Abgeltungssteuer nicht von der Deklarierung der Depots in der Steuererklärung entbunden. Die Anlage KAP wird obligatorisch ausgefüllt und sollte nicht vergessen werden, wenn die Bank bei konfessionsgebundenen Kunden noch keine Kirchensteuer abgeführt hat.
Die Steuererklärung richtig ausfüllen
Um eine schnelle Bearbeitung zu gewährleisten und sich vor falscher Berechnung vom Finanzamt zu schützen ist es wichtig, dass Sie alle Angaben richtig und plausibel darstellen, sowie anhand von Belegen nachweisen können. Beim Minus in Ihren Depotanlagen sollten Sie sich von Ihrer Bank die entsprechenden Belege ausstellen lassen und so Ihrer Nachweispflicht beim Finanzamt nachkommen. Hier kommt es zu steuermindernden Verlusten, die per Verrechnung ins Folgejahr übernommen werden und im aktuellen Jahr angerechnet werden. Vom Finanzamt erhalten Sie in der Regel immer Geld zurück, füllen Sie Ihre Formulare richtig und der Wahrheit entsprechend aus und verfügen nicht über ein hohes Einkommen gegenüber minderen Ausgaben.
Wer die Steuererklärung gern auf die lange Bank schiebt, kann alternativ einen Steuerberater oder Lohnsteuerhilfeverein hinzuziehen. Die reguläre Abgabefrist für die Steuerklärung verlängert sich deutlich auf den letzten Tag im Februar des übernächsten Jahres. Der Bundesfinanzminister dürfte sich darüber auch freuen, denn er ist sicher dankbar für jeden Steuereuro, den er nicht gleich wieder herausrücken muss.
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Ohne einen Trauschein den Wunsch vom eigenen Heim erfüllen
Photovoltaikanlage sollte regelmäßig kontrolliert werden
Steuerklassen – Frisch Verheiratete sollten die richtige Auswahl treffen
 Blog


